
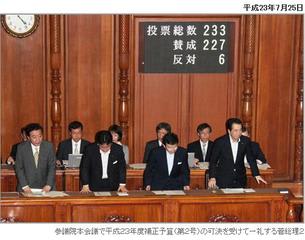
[写真]平成23年度第2次補正予算成立で、おじぎをする菅首相、野田財務相ら、2011年7月25日、参院本会議=首相官邸ホームページから。
平成23年度第2次補正予算が2011年7月25日(月)夕方の参院本会議で成立しました。
ただ、審議のなかでいろいろ明らかになりました。
自民党の茂木敏充さんの指摘によると、環境省から自治体へのがれき処理の交付金が、すでに1次補正後の金額を超えている可能性があるにもかかわらず、2次補正では環境省の予算はまったくいじくられていないということ。茂木さんの質疑から手もとで計算したところ、環境省の予算は、当初予算に比べて1次補正後に2・9倍にまでふくれあがっていますが、茂木質問からすると、現時点で当初比3・5倍の予算が必要と思われます。東日本大震災復興予備費の0・8兆円を振り向けたら、他の府省が不足するでしょう。江田環境相の個人としてのホームページでは、職員を被災地に常駐させているということですが、環境省は「自治体に交付する」という作業になれていないのかも。橋本行革のときに、産業廃棄物と災害廃棄物に関してそこまで設計されていなかったと考えます。もちろん今回の復興のさいちゅうに変えるのは、安全保障上ありえませんが、野党が出している「がれきの国の代行ができる法案」の審議によっては、自治体に交付するのは総務省に任せるなどの制度見直しがあってもいいと考えます。
農水省が「海のがれき処理」の事業を盛り込んでいないことが分かりました。
小池百合子さんの質問では、総務省が、消防団員への弔慰金の共済の基金が底をついているのに、対応していないとの指摘がありました。
鉄道の復旧・復興の費用がついていないことについては、大畠国交相が「3次補正で対応する」と答弁しましたが、遅いです。
「復興の基本方針」というものの閣議決定があるようですが、3次補正の編成はすぐにでも取りかかるべきです。「復興債」は赤字国債だということですが、これは特例法案でも対応できるでしょう。”復興債の償還の特例勘定”を設けるための特別会計法の改正が必要かもしれません。特例公債法案は、自民党と公明党が足元をみるような発言が出てきており、「所得制限と同時に控除の一部復活を組み合わせよう」というヒドイ話をしている議員がいると新聞記事で読みました。これは菅内閣を引き延ばして、民主党の支持率を下げようという下心がみえみえです。
再生エネルギーの全量固定価格買い取り法案では、共同通信の調査報道で、自民党の献金の受け皿である「国民政治協会」への個人献金額の7割以上が、電力会社の役員だということが分かりました。正直、私もかなり驚きです。これからすると、再生エネ法案について、自民党内での置き石があるし、民主党内も電力総連よりもむしろ電力多消費型産業である素材産業の労使の抵抗もあるようです。施行日や期間などの修正をしっかりしていくことが必要でしょう。私は、特例公債法案(平成23年度の赤字国債発行法案)、再生エネ法案よりも、第3次補正予算(案)を優先すべきではないかと考えます。ただ、それ以上に今年度予算の執行の目詰まりを取り除くことが必要です。このブログを始めてから、当初予算を4本見てきましたし、麻生さんの「14・5兆円」の補正、鳩山内閣の「政権交代による年度途中での補正」も見てきました。しかし、「編成と執行は違う」というのをこれだけ実感したのは初めてです。
被災地に視察する国会議員も、「予算を付けろ」ではなく、予算書をアタマに入れて、「予算を流せ」という観点で視察し、帰京して欲しいです。
野田財務相によると、3次補正→中期財政フレームの修正→概算要求→来年度当初予算(案)編成という流れになるそうです。この流れのなかで、菅総理がどのように進退を判断するか。極めて高度な政治判断であり、それを判断するのは、憲法からしても、統治論からしても、憲政の常道からしても、菅直人内閣総理大臣一人の漆黒の孤独のなかの判断です。与野党問わず、きょう時点での私たちの政府の総理の判断を見守りましょう。
tags 菅直人・首相 野田佳彦・財務大臣 江田五月・環境大臣、大畠章宏・国交大臣
tags http://regimag.jp/b/sample/list/?blog=65 今後の政治日程 by 下町の太陽・宮崎信行 http://regimag.jp/ 国政を理解する上では、「日程感」が大事です。このブログでは今後予想される政治日程のうち、政局に影響を与えるものに絞って紹介していきます。 http://blog.goo.ne.jp/kokkai-blog/c/ab78ecfa278b4f9b6b098844ae153516
http://blog.goo.ne.jp/kokkai-blog/s/%BA%A3%B8%E5%A4%CE%C0%AF%BC%A3%C6%FC%C4%F8
関連記事


コメント
トラックバックは利用できません。
コメント (0)

この記事へのコメントはありません。